Domain leasing-vergleichen.de kaufen?
Wir ziehen mit dem Projekt
leasing-vergleichen.de um.
Sind Sie am Kauf der Domain
leasing-vergleichen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain leasing-vergleichen.de kaufen?
Wie funktioniert Leasing Restwert?
Wie funktioniert Leasing Restwert? Beim Leasing Restwert handelt es sich um den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Restwert wird zu Beginn des Vertrags festgelegt und basiert auf verschiedenen Faktoren wie dem Fahrzeugtyp, der Laufleistung und dem Zustand des Fahrzeugs. Am Ende des Leasingvertrags wird das Fahrzeug zurückgegeben und der tatsächliche Restwert mit dem vereinbarten Restwert verglichen. Je nachdem, ob der tatsächliche Restwert höher oder niedriger ist, kann es zu einer Nachzahlung oder einer Rückerstattung kommen. Es ist wichtig, den Restwert sorgfältig zu kalkulieren, um unerwartete Kosten am Ende des Leasingvertrags zu vermeiden. **
Was ist Leasing mit Restwert?
Leasing mit Restwert ist eine Form des Leasings, bei der am Ende der Vertragslaufzeit der Restwert des Fahrzeugs festgelegt wird. Dieser Restwert basiert auf einer Schätzung des Fahrzeugwerts zum Zeitpunkt des Vertragsendes. Wenn der tatsächliche Wert des Fahrzeugs am Ende des Leasingvertrags höher ist als der festgelegte Restwert, kann der Leasingnehmer eine Rückerstattung erhalten. Ist der Wert niedriger, muss der Leasingnehmer die Differenz zahlen. Leasing mit Restwert bietet somit eine gewisse Flexibilität und kann für Leasingnehmer vorteilhaft sein, wenn sie das Fahrzeug am Vertragsende übernehmen möchten. **

Ähnliche Suchbegriffe für Mittlere
Top-Angebote
Produkte zum Begriff Mittlere:
-
ALTERNATIVE FINANZIERUNG FÜR KLEINE UND MITTLERE UNTERNEHMEN, Taschenbuch von Ernest Ofori Asamoah,Edward Sasa Buckman, Sciencia Scripts,Alternative Finanzierung Für Kleine Und Mittlere Unternehmen, Taschenbuch Von Ernest Ofori Asamoah,edward Sasa Buckman, Sciencia Scripts, 978-620-2-61443-6, Seitenanzahl: 8826,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch Nachhaltigkeitsberichterstattung für kleine und mittlere UnternehmenPraxishandbuch Nachhaltigkeitsberichterstattung für kleine und mittlere Unternehmen , Schritt für Schritt zur Umsetzung der Berichtsanforderungen Ab 2026 sind kapitalmarktorientierte KMU angehalten, einen Nachhaltigkeitsbericht vorzulegen, und auch kleine und mittelständische Unternehmen ohne Kapitalmarktbezug sind zunehmend mit der Anforderung konfrontiert, robuste, vergleichbare ESG-Informationen zur Verfügung zu stellen. Im Rahmen der Sustainable-Finance-Initiative wird der Zugang zu Finanzierungsmitteln vermehrt an Nachhaltigkeitsaspekte geknüpft. Neben der Relevanz für Kreditinstitute gewinnen Nachhaltigkeitsinformationen für KMU in puncto Zugang zu Fördermitteln stetig an Bedeutung. In ihrem Praxishandbuch geben Sanela Terko und Peter Bartos mit ihrem Autor:innenteam Unternehmen alle Informationen an die Hand, die sie zur Vorbereitung und Umsetzung der Berichtsanforderungen benötigen: Von den rechtlichen Grundlagen der EU-Taxonomie VO und der CSRD und der gesetzlichen Umsetzung in Österreich und Deutschland sowie den Berichtsstandards für KMU über die Wesentlichkeitsanalyse und die Einführung entsprechender KPI, aber auch die bestmögliche Vorbereitung für die Anforderungen des Lieferkettengesetzes zeigt das Buch mithilfe konkreter Praxisbeispiele, wie Unternehmen die neuen gesetzlichen Vorgaben rechtzeitig in ihre Prozesse integrieren und sich dadurch einen Wettbewerbsvorteil verschaffen können. , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20250318, Produktform: Kartoniert, Redaktion: Terko, Sanela~Bartos, Peter, Seitenzahl/Blattzahl: 352, Keyword: Berichterstattung; Best Practice; ESG; Finanzberichterstattung; Geschäftsbericht; Haftung; KMU; Nachhaltigkeit; Risikomanagement, Fachschema: Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Rechnungslegung~Ethik / Unternehmensethik~Unternehmensethik~Nachhaltigkeit~Sustainable Development~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Unternehmensethik und soziale Verantwortung, CSR~Unternehmen und Umwelt, Grüne Unternehmensansätze~Nachhaltigkeit~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 20, Gewicht: 610, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mezzanine-Finanzierung für kleine und mittlere Unternehmen (KMU), Taschenbuch von Patrick Lommertin, GRIN, 978-3-656-43671-3Mezzanine-finanzierung Für Kleine Und Mittlere Unternehmen (kmu), Taschenbuch Von Patrick Lommertin, Grin, 978-3-656-43671-3, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
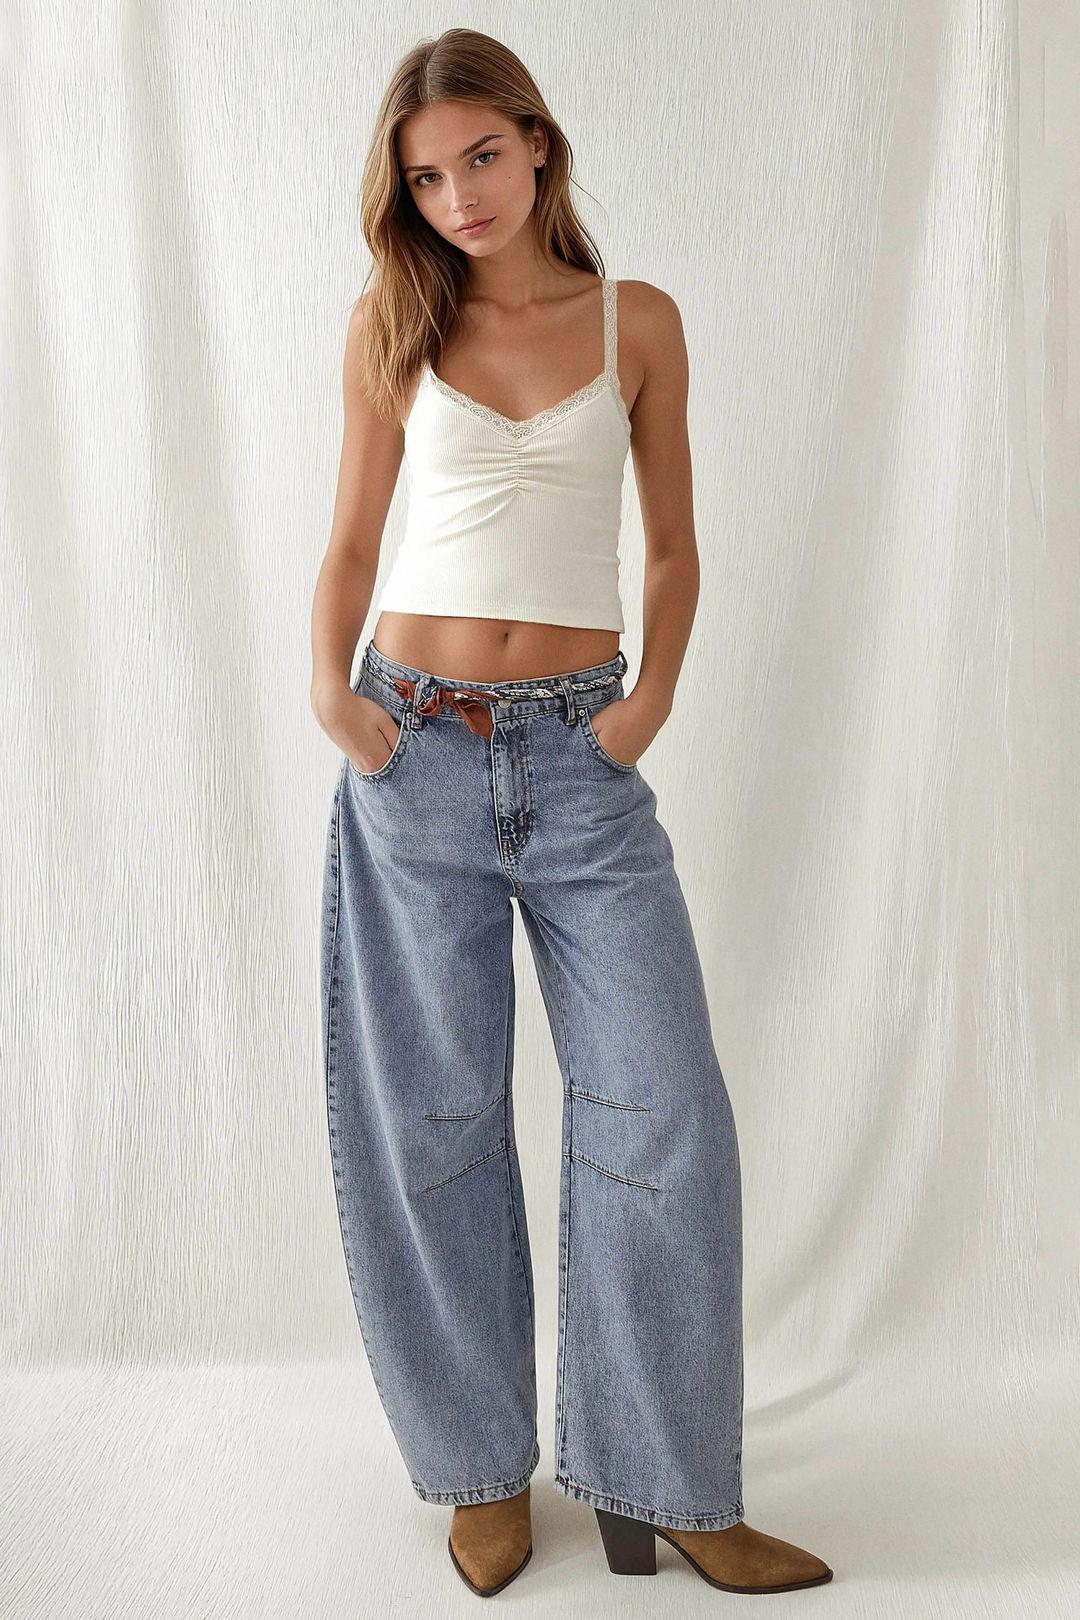
Mittlere Taille Barrel JeansPräsentieren wir unsere Baggy Fit Lang Jogger Jeans, die sowohl Stil als auch Komfort bieten. Hergestellt aus hochwertigem Denim, bieten diese Jeans einen lässigen und trendigen Look mit normaler Taille und geradem Bein. Ideal für entspannte Ausflüge oder zum Chillen zu Hause, sind diese Jogger Jeans vielseitig und für jede Gelegenheit geeignet. Genießen Sie Komfort, ohne auf Stil zu verzichten, und ergänzen Sie Ihre Kollektion noch heute um diese essentiellen Jeans!35,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was heißt Restwert beim Leasing?
Was heißt Restwert beim Leasing? Der Restwert beim Leasing bezieht sich auf den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird bei Vertragsabschluss festgelegt und beeinflusst die monatlichen Leasingraten. Ein hoher Restwert kann zu niedrigeren Raten führen, da der Leasingnehmer nur für die Differenz zwischen Anschaffungspreis und Restwert zahlt. Ein niedriger Restwert kann hingegen zu höheren Raten führen. Am Ende des Leasingvertrags kann es zu einer Nachzahlung oder Rückzahlung kommen, je nachdem, ob der tatsächliche Wert des Fahrzeugs höher oder niedriger als der Restwert ist. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Welche Vorteile bietet das Leasing von Maschinen gegenüber dem Kauf für kleine und mittlere Unternehmen?
Das Leasing von Maschinen ermöglicht kleinen und mittleren Unternehmen den Zugang zu teuren Geräten, ohne hohe Anschaffungskosten stemmen zu müssen. Zudem können die Leasingraten als Betriebsausgaben steuerlich abgesetzt werden. Durch das regelmäßige Upgraden der geleasten Maschinen bleiben Unternehmen technologisch auf dem neuesten Stand. **
-
Wie funktioniert Leasing ohne Anzahlung?
Beim Leasing ohne Anzahlung zahlt der Leasingnehmer keine initialen Kosten, sondern lediglich monatliche Raten für die Nutzung des Fahrzeugs. Die Gesamtkosten des Leasings werden auf die Laufzeit des Vertrags verteilt. Der Leasinggeber trägt das Risiko des Restwerts des Fahrzeugs am Ende des Vertrags. Dies ermöglicht es dem Leasingnehmer, ein Fahrzeug zu nutzen, ohne eine große Summe im Voraus zu zahlen. Allerdings können die monatlichen Raten bei einem Leasing ohne Anzahlung höher sein als bei einem Leasing mit Anzahlung. **


Wie viel Anzahlung bei Leasing?
Wie viel Anzahlung bei Leasing? Bei Leasingverträgen ist die Höhe der Anzahlung in der Regel verhandelbar und kann je nach Autohändler, Leasinggesellschaft und individueller Vereinbarung variieren. Oftmals wird eine Anzahlung von 10-20% des Fahrzeugpreises empfohlen, um die monatlichen Leasingraten zu senken. Eine höhere Anzahlung kann die monatlichen Kosten weiter reduzieren, während eine geringere Anzahlung zu höheren monatlichen Raten führen kann. Es ist wichtig, die individuellen finanziellen Möglichkeiten und Ziele zu berücksichtigen, um die passende Anzahlung für das Leasing zu wählen. **
Was bedeutet Leasing ohne Anzahlung?
Was bedeutet Leasing ohne Anzahlung? Leasing ohne Anzahlung bedeutet, dass der Leasingnehmer kein Geld im Voraus bezahlen muss, um das Fahrzeug zu leasen. Stattdessen werden monatliche Raten für die Nutzung des Fahrzeugs vereinbart. Dies kann eine attraktive Option sein, da keine große Summe zu Beginn des Vertrags fällig ist. Allerdings können die monatlichen Raten bei Leasing ohne Anzahlung tendenziell höher sein als bei einem Leasingvertrag mit Anzahlung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die finanziellen Verpflichtungen des Leasingvertrags versteht. **
Top-Angebote
Produkte zum Begriff Mittlere:
-
Herausforderungen der Leasing-Finanzierung für kleine und mittlere Unternehmen, Taschenbuch von Dagnachew Nuguse, Verlag Unser Wissen,Herausforderungen Der Leasing-finanzierung Für Kleine Und Mittlere Unternehmen, Taschenbuch Von Dagnachew Nuguse, Verlag Unser Wissen, 978-620-4-92192-1, Seitenanzahl: 6839,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auswirkungen der Digitalisierung auf das mittlere Management im Vertrieb am Beispiel einer österreichischen Versicherung, Taschenbuch von MarkusAuswirkungen Der Digitalisierung Auf Das Mittlere Management Im Vertrieb Am Beispiel Einer Österreichischen Versicherung, Taschenbuch Von Markus Bangheri, Grin, 978-3-668-85228-0, Seitenanzahl: 11647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ALTERNATIVE FINANZIERUNG FÜR KLEINE UND MITTLERE UNTERNEHMEN, Taschenbuch von Ernest Ofori Asamoah,Edward Sasa Buckman, Sciencia Scripts,Alternative Finanzierung Für Kleine Und Mittlere Unternehmen, Taschenbuch Von Ernest Ofori Asamoah,edward Sasa Buckman, Sciencia Scripts, 978-620-2-61443-6, Seitenanzahl: 8826,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch Nachhaltigkeitsberichterstattung für kleine und mittlere UnternehmenPraxishandbuch Nachhaltigkeitsberichterstattung für kleine und mittlere Unternehmen , Schritt für Schritt zur Umsetzung der Berichtsanforderungen Ab 2026 sind kapitalmarktorientierte KMU angehalten, einen Nachhaltigkeitsbericht vorzulegen, und auch kleine und mittelständische Unternehmen ohne Kapitalmarktbezug sind zunehmend mit der Anforderung konfrontiert, robuste, vergleichbare ESG-Informationen zur Verfügung zu stellen. Im Rahmen der Sustainable-Finance-Initiative wird der Zugang zu Finanzierungsmitteln vermehrt an Nachhaltigkeitsaspekte geknüpft. Neben der Relevanz für Kreditinstitute gewinnen Nachhaltigkeitsinformationen für KMU in puncto Zugang zu Fördermitteln stetig an Bedeutung. In ihrem Praxishandbuch geben Sanela Terko und Peter Bartos mit ihrem Autor:innenteam Unternehmen alle Informationen an die Hand, die sie zur Vorbereitung und Umsetzung der Berichtsanforderungen benötigen: Von den rechtlichen Grundlagen der EU-Taxonomie VO und der CSRD und der gesetzlichen Umsetzung in Österreich und Deutschland sowie den Berichtsstandards für KMU über die Wesentlichkeitsanalyse und die Einführung entsprechender KPI, aber auch die bestmögliche Vorbereitung für die Anforderungen des Lieferkettengesetzes zeigt das Buch mithilfe konkreter Praxisbeispiele, wie Unternehmen die neuen gesetzlichen Vorgaben rechtzeitig in ihre Prozesse integrieren und sich dadurch einen Wettbewerbsvorteil verschaffen können. , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20250318, Produktform: Kartoniert, Redaktion: Terko, Sanela~Bartos, Peter, Seitenzahl/Blattzahl: 352, Keyword: Berichterstattung; Best Practice; ESG; Finanzberichterstattung; Geschäftsbericht; Haftung; KMU; Nachhaltigkeit; Risikomanagement, Fachschema: Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Rechnungslegung~Ethik / Unternehmensethik~Unternehmensethik~Nachhaltigkeit~Sustainable Development~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Unternehmensethik und soziale Verantwortung, CSR~Unternehmen und Umwelt, Grüne Unternehmensansätze~Nachhaltigkeit~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 20, Gewicht: 610, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Leasing Restwert?
Wie funktioniert Leasing Restwert? Beim Leasing Restwert handelt es sich um den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Restwert wird zu Beginn des Vertrags festgelegt und basiert auf verschiedenen Faktoren wie dem Fahrzeugtyp, der Laufleistung und dem Zustand des Fahrzeugs. Am Ende des Leasingvertrags wird das Fahrzeug zurückgegeben und der tatsächliche Restwert mit dem vereinbarten Restwert verglichen. Je nachdem, ob der tatsächliche Restwert höher oder niedriger ist, kann es zu einer Nachzahlung oder einer Rückerstattung kommen. Es ist wichtig, den Restwert sorgfältig zu kalkulieren, um unerwartete Kosten am Ende des Leasingvertrags zu vermeiden. **
-
Was ist Leasing mit Restwert?
Leasing mit Restwert ist eine Form des Leasings, bei der am Ende der Vertragslaufzeit der Restwert des Fahrzeugs festgelegt wird. Dieser Restwert basiert auf einer Schätzung des Fahrzeugwerts zum Zeitpunkt des Vertragsendes. Wenn der tatsächliche Wert des Fahrzeugs am Ende des Leasingvertrags höher ist als der festgelegte Restwert, kann der Leasingnehmer eine Rückerstattung erhalten. Ist der Wert niedriger, muss der Leasingnehmer die Differenz zahlen. Leasing mit Restwert bietet somit eine gewisse Flexibilität und kann für Leasingnehmer vorteilhaft sein, wenn sie das Fahrzeug am Vertragsende übernehmen möchten. **
-
Was heißt Restwert beim Leasing?
Was heißt Restwert beim Leasing? Der Restwert beim Leasing bezieht sich auf den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird bei Vertragsabschluss festgelegt und beeinflusst die monatlichen Leasingraten. Ein hoher Restwert kann zu niedrigeren Raten führen, da der Leasingnehmer nur für die Differenz zwischen Anschaffungspreis und Restwert zahlt. Ein niedriger Restwert kann hingegen zu höheren Raten führen. Am Ende des Leasingvertrags kann es zu einer Nachzahlung oder Rückzahlung kommen, je nachdem, ob der tatsächliche Wert des Fahrzeugs höher oder niedriger als der Restwert ist. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
Ähnliche Suchbegriffe für Mittlere
-
Mezzanine-Finanzierung für kleine und mittlere Unternehmen (KMU), Taschenbuch von Patrick Lommertin, GRIN, 978-3-656-43671-3Mezzanine-finanzierung Für Kleine Und Mittlere Unternehmen (kmu), Taschenbuch Von Patrick Lommertin, Grin, 978-3-656-43671-3, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mittlere Taille Barrel JeansPräsentieren wir unsere Baggy Fit Lang Jogger Jeans, die sowohl Stil als auch Komfort bieten. Hergestellt aus hochwertigem Denim, bieten diese Jeans einen lässigen und trendigen Look mit normaler Taille und geradem Bein. Ideal für entspannte Ausflüge oder zum Chillen zu Hause, sind diese Jogger Jeans vielseitig und für jede Gelegenheit geeignet. Genießen Sie Komfort, ohne auf Stil zu verzichten, und ergänzen Sie Ihre Kollektion noch heute um diese essentiellen Jeans!35,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Vorteile bietet das Leasing von Maschinen gegenüber dem Kauf für kleine und mittlere Unternehmen?
Das Leasing von Maschinen ermöglicht kleinen und mittleren Unternehmen den Zugang zu teuren Geräten, ohne hohe Anschaffungskosten stemmen zu müssen. Zudem können die Leasingraten als Betriebsausgaben steuerlich abgesetzt werden. Durch das regelmäßige Upgraden der geleasten Maschinen bleiben Unternehmen technologisch auf dem neuesten Stand. **
-
Wie funktioniert Leasing ohne Anzahlung?
Beim Leasing ohne Anzahlung zahlt der Leasingnehmer keine initialen Kosten, sondern lediglich monatliche Raten für die Nutzung des Fahrzeugs. Die Gesamtkosten des Leasings werden auf die Laufzeit des Vertrags verteilt. Der Leasinggeber trägt das Risiko des Restwerts des Fahrzeugs am Ende des Vertrags. Dies ermöglicht es dem Leasingnehmer, ein Fahrzeug zu nutzen, ohne eine große Summe im Voraus zu zahlen. Allerdings können die monatlichen Raten bei einem Leasing ohne Anzahlung höher sein als bei einem Leasing mit Anzahlung. **
-
Wie viel Anzahlung bei Leasing?
Wie viel Anzahlung bei Leasing? Bei Leasingverträgen ist die Höhe der Anzahlung in der Regel verhandelbar und kann je nach Autohändler, Leasinggesellschaft und individueller Vereinbarung variieren. Oftmals wird eine Anzahlung von 10-20% des Fahrzeugpreises empfohlen, um die monatlichen Leasingraten zu senken. Eine höhere Anzahlung kann die monatlichen Kosten weiter reduzieren, während eine geringere Anzahlung zu höheren monatlichen Raten führen kann. Es ist wichtig, die individuellen finanziellen Möglichkeiten und Ziele zu berücksichtigen, um die passende Anzahlung für das Leasing zu wählen. **
-
Was bedeutet Leasing ohne Anzahlung?
Was bedeutet Leasing ohne Anzahlung? Leasing ohne Anzahlung bedeutet, dass der Leasingnehmer kein Geld im Voraus bezahlen muss, um das Fahrzeug zu leasen. Stattdessen werden monatliche Raten für die Nutzung des Fahrzeugs vereinbart. Dies kann eine attraktive Option sein, da keine große Summe zu Beginn des Vertrags fällig ist. Allerdings können die monatlichen Raten bei Leasing ohne Anzahlung tendenziell höher sein als bei einem Leasingvertrag mit Anzahlung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die finanziellen Verpflichtungen des Leasingvertrags versteht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.