Domain leasing-vergleichen.de kaufen?
Wir ziehen mit dem Projekt
leasing-vergleichen.de um.
Sind Sie am Kauf der Domain
leasing-vergleichen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain leasing-vergleichen.de kaufen?
Wie funktioniert Leasing Restwert?
Wie funktioniert Leasing Restwert? Beim Leasing Restwert handelt es sich um den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Restwert wird zu Beginn des Vertrags festgelegt und basiert auf verschiedenen Faktoren wie dem Fahrzeugtyp, der Laufleistung und dem Zustand des Fahrzeugs. Am Ende des Leasingvertrags wird das Fahrzeug zurückgegeben und der tatsächliche Restwert mit dem vereinbarten Restwert verglichen. Je nachdem, ob der tatsächliche Restwert höher oder niedriger ist, kann es zu einer Nachzahlung oder einer Rückerstattung kommen. Es ist wichtig, den Restwert sorgfältig zu kalkulieren, um unerwartete Kosten am Ende des Leasingvertrags zu vermeiden. **
Was ist Leasing mit Restwert?
Leasing mit Restwert ist eine Form des Leasings, bei der am Ende der Vertragslaufzeit der Restwert des Fahrzeugs festgelegt wird. Dieser Restwert basiert auf einer Schätzung des Fahrzeugwerts zum Zeitpunkt des Vertragsendes. Wenn der tatsächliche Wert des Fahrzeugs am Ende des Leasingvertrags höher ist als der festgelegte Restwert, kann der Leasingnehmer eine Rückerstattung erhalten. Ist der Wert niedriger, muss der Leasingnehmer die Differenz zahlen. Leasing mit Restwert bietet somit eine gewisse Flexibilität und kann für Leasingnehmer vorteilhaft sein, wenn sie das Fahrzeug am Vertragsende übernehmen möchten. **

Ähnliche Suchbegriffe für Multimedia
Top-Angebote
Produkte zum Begriff Multimedia:
-
Rapuano, Christopher J: Cornea: Print + eBook with MultimediaCornea: Print + eBook with Multimedia , Developed at Philadelphia’s world-renowned Wills Eye Hospital, the Color Atlas and Synopsis of Clinical Ophthalmology series covers the most clinically relevant aspects of ophthalmology in a highly visual, easy-to-use format. Vibrant, full-color photos and a consistent outline structure present a succinct, high-yield approach to the seven topics covered by this popular series: Cornea, Retina, Glaucoma, Oculoplastics, Neuro-Ophthalmology, Pediatrics, and Uveitis . This in-depth, focused approach makes each volume an excellent companion to the larger Wills Eye Manual as well as a practical stand-alone reference for students, residents, and practitioners in every area of ophthalmology. The updated Cornea volume includes: Expert guidelines for the differential diagnosis and treatment of cornea diseases seen by the ophthalmic resident, general ophthalmologist, and cornea specialist Up-to-date information on infections and complications of corneal surgeries More than 450 high-quality photographs of important corneal, anterior segment, and external diseases, many new and updated for this fourth edition Revised coverage of the clinical features of key cornea and external eye diseases, diagnostic tests, differential diagnoses, and treatment 434 additional full-color photographs and drawings further illustrate pathology and therapeutics described in the text , , > , Auflage: Fourth, Erscheinungsjahr: 20240611, Produktform: Kartoniert, Titel der Reihe: Wills Eye Institute Atlas Series##, Autoren: Rapuano, Christopher J, Auflage: 24004, Auflage/Ausgabe: Fourth, Seitenzahl/Blattzahl: 464, Themenüberschrift: MEDICAL / Ophthalmology, Keyword: Ophthalmology;Cornea anatomy;Eye diseases;Ophthalmology atlas;Corneal surgery;Wills Eye Institute;Eye disorders;Medical illustrations;Multimedia medical reference;Eye care professionals;Clinical ophthalmology, Fachschema: Auge - Augenkrankheit - Augenheilkunde~Intraokular~Okulär~Ophthalmologie~Medizin / Spezialgebiete, Fachkategorie: Medizinische Spezialgebiete, Warengruppe: HC/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 152, Höhe: 18, Gewicht: 730, Produktform: Kartoniert, Genre: Importe,87,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
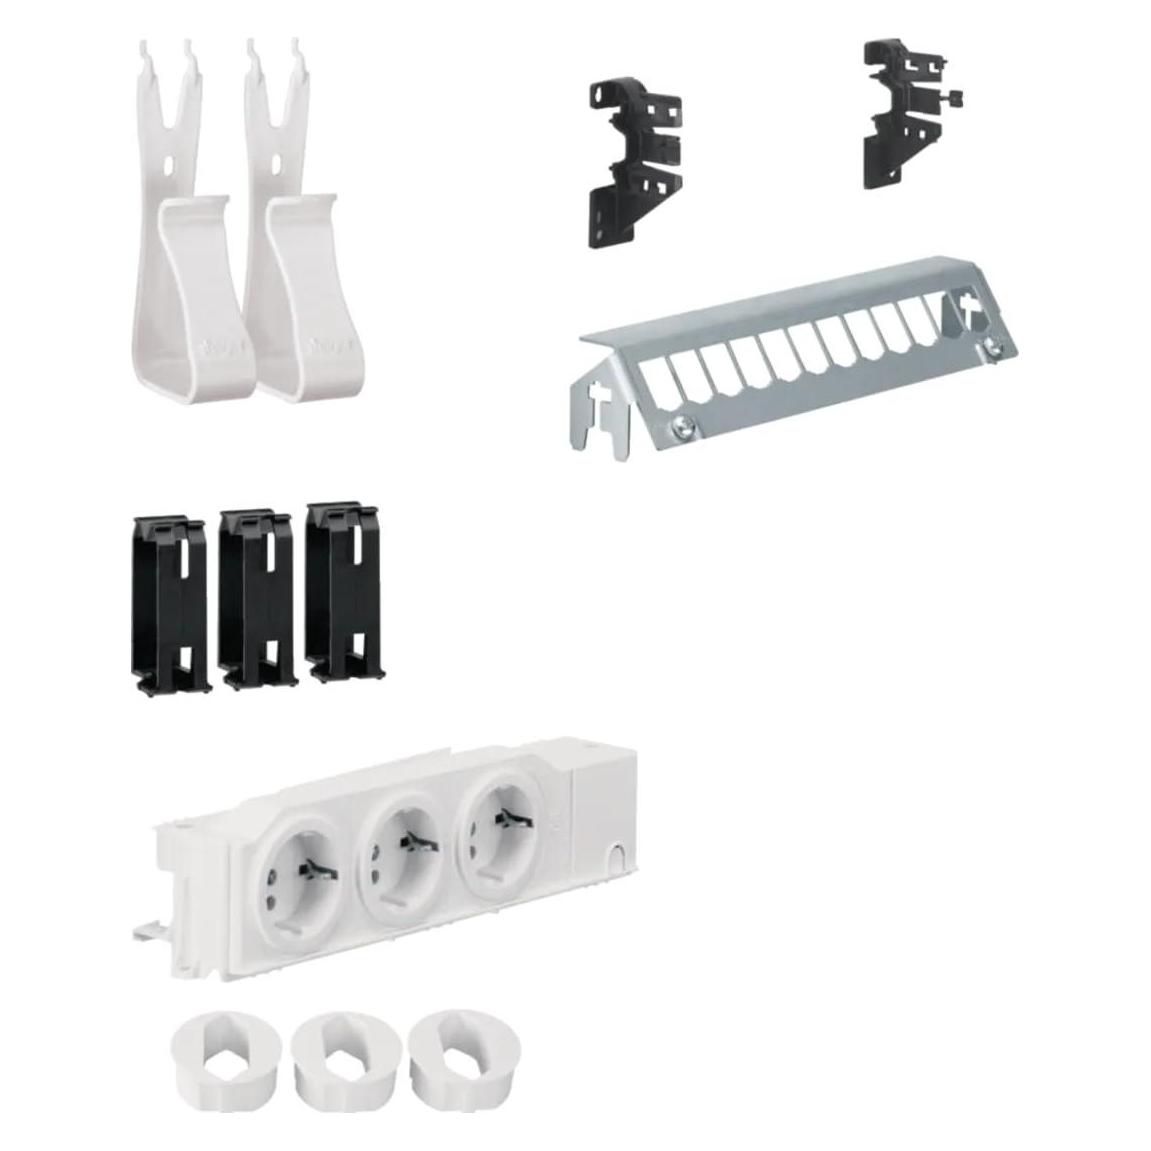
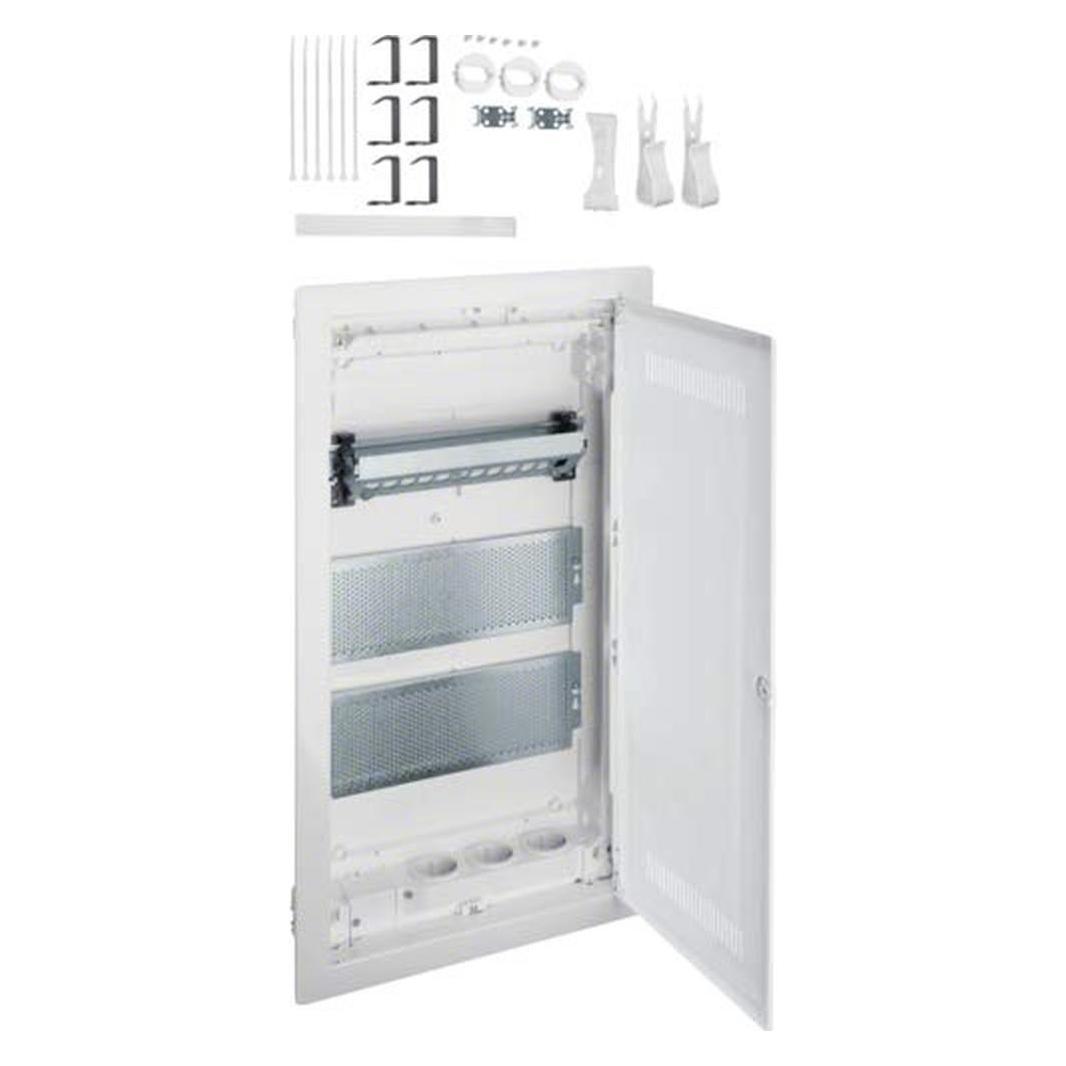
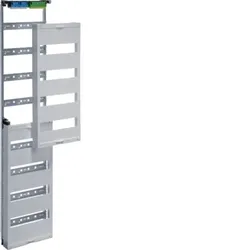
Hager Unterputz Multimedia UW81UHöhe=1200 mmBreite=250 mmTiefe=84 mmAnzahl der DIN-Schienen=8Anzahl der Teilungseinheiten pro DIN-Schiene=96Art der Abdeckung=geschlossenMit N-PE-Klemmen=jaMit Abdeckung=jaMit Montageplatte=neinAbschlusspunkt Zählerplatz (APZ)=nein248,44 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was heißt Restwert beim Leasing?
Was heißt Restwert beim Leasing? Der Restwert beim Leasing bezieht sich auf den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird bei Vertragsabschluss festgelegt und beeinflusst die monatlichen Leasingraten. Ein hoher Restwert kann zu niedrigeren Raten führen, da der Leasingnehmer nur für die Differenz zwischen Anschaffungspreis und Restwert zahlt. Ein niedriger Restwert kann hingegen zu höheren Raten führen. Am Ende des Leasingvertrags kann es zu einer Nachzahlung oder Rückzahlung kommen, je nachdem, ob der tatsächliche Wert des Fahrzeugs höher oder niedriger als der Restwert ist. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Wie funktioniert Leasing ohne Anzahlung?
Beim Leasing ohne Anzahlung zahlt der Leasingnehmer keine initialen Kosten, sondern lediglich monatliche Raten für die Nutzung des Fahrzeugs. Die Gesamtkosten des Leasings werden auf die Laufzeit des Vertrags verteilt. Der Leasinggeber trägt das Risiko des Restwerts des Fahrzeugs am Ende des Vertrags. Dies ermöglicht es dem Leasingnehmer, ein Fahrzeug zu nutzen, ohne eine große Summe im Voraus zu zahlen. Allerdings können die monatlichen Raten bei einem Leasing ohne Anzahlung höher sein als bei einem Leasing mit Anzahlung. **
-
Wie viel Anzahlung bei Leasing?
Wie viel Anzahlung bei Leasing? Bei Leasingverträgen ist die Höhe der Anzahlung in der Regel verhandelbar und kann je nach Autohändler, Leasinggesellschaft und individueller Vereinbarung variieren. Oftmals wird eine Anzahlung von 10-20% des Fahrzeugpreises empfohlen, um die monatlichen Leasingraten zu senken. Eine höhere Anzahlung kann die monatlichen Kosten weiter reduzieren, während eine geringere Anzahlung zu höheren monatlichen Raten führen kann. Es ist wichtig, die individuellen finanziellen Möglichkeiten und Ziele zu berücksichtigen, um die passende Anzahlung für das Leasing zu wählen. **
Was bedeutet Leasing ohne Anzahlung?
Was bedeutet Leasing ohne Anzahlung? Leasing ohne Anzahlung bedeutet, dass der Leasingnehmer kein Geld im Voraus bezahlen muss, um das Fahrzeug zu leasen. Stattdessen werden monatliche Raten für die Nutzung des Fahrzeugs vereinbart. Dies kann eine attraktive Option sein, da keine große Summe zu Beginn des Vertrags fällig ist. Allerdings können die monatlichen Raten bei Leasing ohne Anzahlung tendenziell höher sein als bei einem Leasingvertrag mit Anzahlung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die finanziellen Verpflichtungen des Leasingvertrags versteht. **
Wie funktioniert Leasing mit Anzahlung?
Wie funktioniert Leasing mit Anzahlung? Bei einem Leasing mit Anzahlung zahlt der Leasingnehmer zu Beginn des Vertrags eine bestimmte Summe als Anzahlung. Diese Anzahlung verringert in der Regel die monatlichen Leasingraten. Die Höhe der Anzahlung kann je nach Vertrag und Fahrzeug variieren. Durch die Anzahlung kann der Leasingnehmer die monatlichen Kosten senken und eventuell auch bessere Konditionen für das Leasing erhalten. Am Ende der Vertragslaufzeit kann der Leasingnehmer in der Regel das Fahrzeug entweder zurückgeben, gegen ein neues Modell eintauschen oder es zu einem vorher vereinbarten Restwert kaufen. **
Top-Angebote
Produkte zum Begriff Multimedia:
-
Rapuano, Christopher J: Cornea: Print + eBook with MultimediaCornea: Print + eBook with Multimedia , Developed at Philadelphia’s world-renowned Wills Eye Hospital, the Color Atlas and Synopsis of Clinical Ophthalmology series covers the most clinically relevant aspects of ophthalmology in a highly visual, easy-to-use format. Vibrant, full-color photos and a consistent outline structure present a succinct, high-yield approach to the seven topics covered by this popular series: Cornea, Retina, Glaucoma, Oculoplastics, Neuro-Ophthalmology, Pediatrics, and Uveitis . This in-depth, focused approach makes each volume an excellent companion to the larger Wills Eye Manual as well as a practical stand-alone reference for students, residents, and practitioners in every area of ophthalmology. The updated Cornea volume includes: Expert guidelines for the differential diagnosis and treatment of cornea diseases seen by the ophthalmic resident, general ophthalmologist, and cornea specialist Up-to-date information on infections and complications of corneal surgeries More than 450 high-quality photographs of important corneal, anterior segment, and external diseases, many new and updated for this fourth edition Revised coverage of the clinical features of key cornea and external eye diseases, diagnostic tests, differential diagnoses, and treatment 434 additional full-color photographs and drawings further illustrate pathology and therapeutics described in the text , , > , Auflage: Fourth, Erscheinungsjahr: 20240611, Produktform: Kartoniert, Titel der Reihe: Wills Eye Institute Atlas Series##, Autoren: Rapuano, Christopher J, Auflage: 24004, Auflage/Ausgabe: Fourth, Seitenzahl/Blattzahl: 464, Themenüberschrift: MEDICAL / Ophthalmology, Keyword: Ophthalmology;Cornea anatomy;Eye diseases;Ophthalmology atlas;Corneal surgery;Wills Eye Institute;Eye disorders;Medical illustrations;Multimedia medical reference;Eye care professionals;Clinical ophthalmology, Fachschema: Auge - Augenkrankheit - Augenheilkunde~Intraokular~Okulär~Ophthalmologie~Medizin / Spezialgebiete, Fachkategorie: Medizinische Spezialgebiete, Warengruppe: HC/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 152, Höhe: 18, Gewicht: 730, Produktform: Kartoniert, Genre: Importe,87,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Leasing Restwert?
Wie funktioniert Leasing Restwert? Beim Leasing Restwert handelt es sich um den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Restwert wird zu Beginn des Vertrags festgelegt und basiert auf verschiedenen Faktoren wie dem Fahrzeugtyp, der Laufleistung und dem Zustand des Fahrzeugs. Am Ende des Leasingvertrags wird das Fahrzeug zurückgegeben und der tatsächliche Restwert mit dem vereinbarten Restwert verglichen. Je nachdem, ob der tatsächliche Restwert höher oder niedriger ist, kann es zu einer Nachzahlung oder einer Rückerstattung kommen. Es ist wichtig, den Restwert sorgfältig zu kalkulieren, um unerwartete Kosten am Ende des Leasingvertrags zu vermeiden. **
-
Was ist Leasing mit Restwert?
Leasing mit Restwert ist eine Form des Leasings, bei der am Ende der Vertragslaufzeit der Restwert des Fahrzeugs festgelegt wird. Dieser Restwert basiert auf einer Schätzung des Fahrzeugwerts zum Zeitpunkt des Vertragsendes. Wenn der tatsächliche Wert des Fahrzeugs am Ende des Leasingvertrags höher ist als der festgelegte Restwert, kann der Leasingnehmer eine Rückerstattung erhalten. Ist der Wert niedriger, muss der Leasingnehmer die Differenz zahlen. Leasing mit Restwert bietet somit eine gewisse Flexibilität und kann für Leasingnehmer vorteilhaft sein, wenn sie das Fahrzeug am Vertragsende übernehmen möchten. **
-
Was heißt Restwert beim Leasing?
Was heißt Restwert beim Leasing? Der Restwert beim Leasing bezieht sich auf den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird bei Vertragsabschluss festgelegt und beeinflusst die monatlichen Leasingraten. Ein hoher Restwert kann zu niedrigeren Raten führen, da der Leasingnehmer nur für die Differenz zwischen Anschaffungspreis und Restwert zahlt. Ein niedriger Restwert kann hingegen zu höheren Raten führen. Am Ende des Leasingvertrags kann es zu einer Nachzahlung oder Rückzahlung kommen, je nachdem, ob der tatsächliche Wert des Fahrzeugs höher oder niedriger als der Restwert ist. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
Ähnliche Suchbegriffe für Multimedia
-
Hager Unterputz Multimedia UW81UHöhe=1200 mmBreite=250 mmTiefe=84 mmAnzahl der DIN-Schienen=8Anzahl der Teilungseinheiten pro DIN-Schiene=96Art der Abdeckung=geschlossenMit N-PE-Klemmen=jaMit Abdeckung=jaMit Montageplatte=neinAbschlusspunkt Zählerplatz (APZ)=nein248,44 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
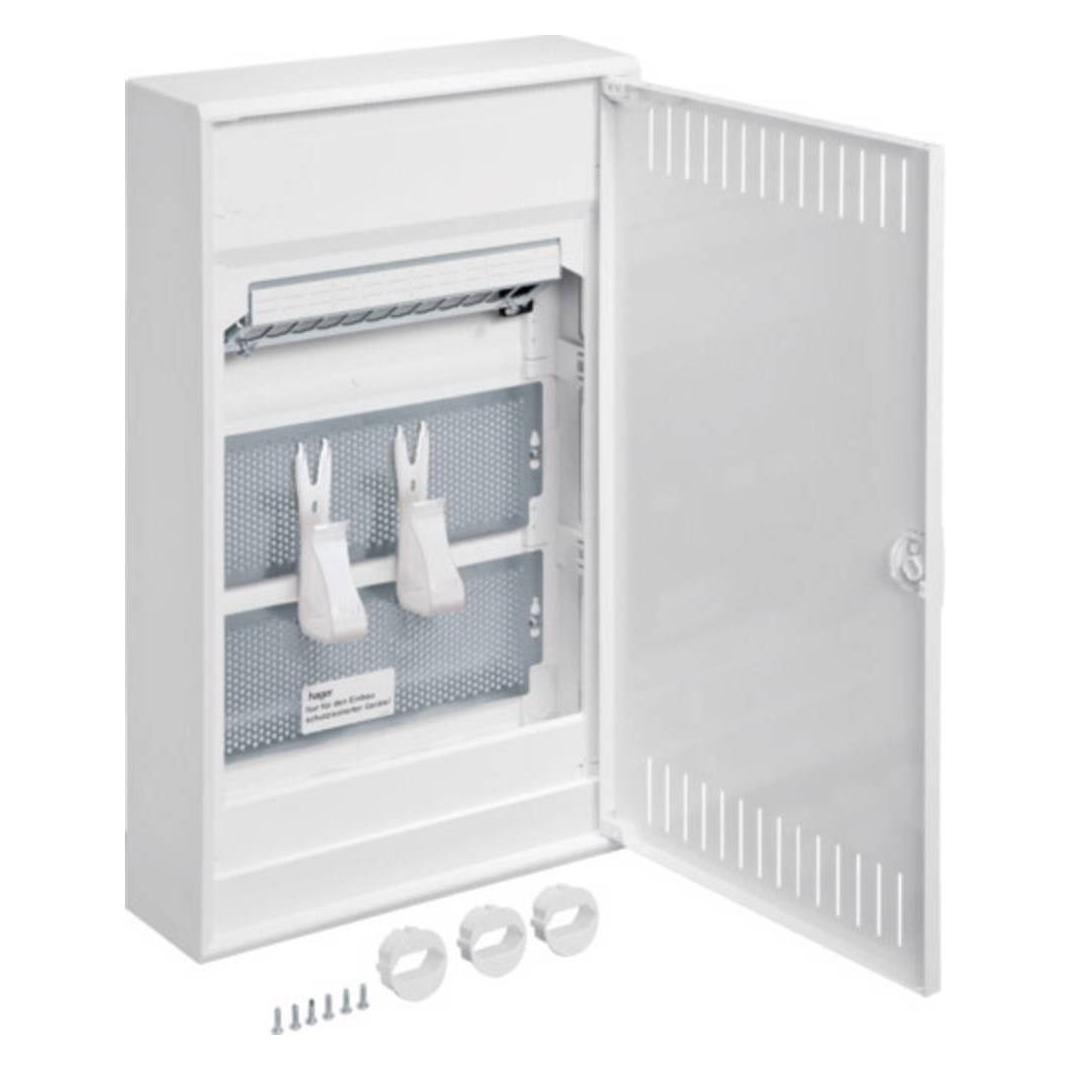
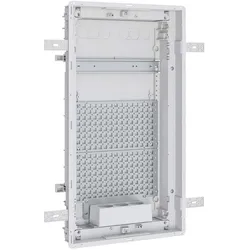
Hager, Verteilerschrank Zubehör, MultimediaDer Hager Multimedia Unterputzverteiler VU36WWH ist eine hochwertige Lösung für die Installation in Wohngebäuden. Er erfüllt die Normen nach DIN VDE 60670-24 und DIN 43871 und ist speziell für den Einbau von schutzisolierten VDI-Komponenten konzipiert. Mit einer Schutzart von IP30 und der Schutzklasse II bietet er eine sichere und zuverlässige Nutzung. Der Verteiler besteht aus einem robusten Kunststoff-Mauerkasten, der mit einem serienmässigen Leitungsabfang ausgestattet ist. Ein ausbrechbarer Schieber mit Schnappbefestigung sowie eine integrierte Wasserwaage erleichtern die Installation. Der verdrehbare Blendrahmen mit einer Lüftungstür aus Stahlblech sorgt für eine verbesserte Luftzirkulation und ein optimales WLAN-Signal. Die Tür ist frontbündig mit handbedienbaren Scharnieren und einem praktischen Griff ausgestattet, was die Handhabung vereinfacht. Der obere Anschlussraum ist für verschiedene Kommunikationsmodule vorbereitet und bietet somit Flexibilität bei der Nutzung. - Robuster Kunststoff-Mauerkasten für Langlebigkeit - Verdrehbarer Blendrahmen mit Lüftungstür für optimales WLAN-Signal - Integrierte Wasserwaage für einfache Installation - Schutzart IP30 und Schutzklasse II für erhöhte Sicherheit.199,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABN, Verteilerschrank, Multimedia-KleinverteilerDer ABN Multimedia-Kleinverteiler A36TML ist eine zuverlässige Lösung für die Unterputzmontage von Multimedia-Anwendungen. Mit einer robusten Konstruktion aus Kunststoff bietet dieser Kleinverteiler eine hohe Beständigkeit und ist für den Einsatz in verschiedenen Umgebungen geeignet. Der Verteiler ist dreireihig und verfügt über eine geschlossene Tür, die einen signaldurchlassenden Zugang ermöglicht. Die Schutzart IP30 gewährleistet, dass der Inhalt vor Staub und Berührung geschützt ist. Mit einer Einbautiefe von 90 mm und einer Höhe von 624 mm ist der Kleinverteiler kompakt und platzsparend. Die Montageplatte und die DIN-Schiene erleichtern die Installation und den Anschluss von Komponenten. Der ABN Multimedia-Kleinverteiler ist eine praktische Wahl für alle, die eine sichere und effiziente Lösung für ihre Multimedia-Verkabelung benötigen. - Dreireihige Ausführung für flexible Anordnung von Komponenten - Signaldurchlassende Tür für einfachen Zugang zu Anschlüssen - Robuste Kunststoffkonstruktion für Langlebigkeit - Einfache Unterputzmontage für platzsparende Installation - Schutzart IP30 für Schutz gegen Staub und Berührung.131,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Leasing ohne Anzahlung?
Beim Leasing ohne Anzahlung zahlt der Leasingnehmer keine initialen Kosten, sondern lediglich monatliche Raten für die Nutzung des Fahrzeugs. Die Gesamtkosten des Leasings werden auf die Laufzeit des Vertrags verteilt. Der Leasinggeber trägt das Risiko des Restwerts des Fahrzeugs am Ende des Vertrags. Dies ermöglicht es dem Leasingnehmer, ein Fahrzeug zu nutzen, ohne eine große Summe im Voraus zu zahlen. Allerdings können die monatlichen Raten bei einem Leasing ohne Anzahlung höher sein als bei einem Leasing mit Anzahlung. **
-
Wie viel Anzahlung bei Leasing?
Wie viel Anzahlung bei Leasing? Bei Leasingverträgen ist die Höhe der Anzahlung in der Regel verhandelbar und kann je nach Autohändler, Leasinggesellschaft und individueller Vereinbarung variieren. Oftmals wird eine Anzahlung von 10-20% des Fahrzeugpreises empfohlen, um die monatlichen Leasingraten zu senken. Eine höhere Anzahlung kann die monatlichen Kosten weiter reduzieren, während eine geringere Anzahlung zu höheren monatlichen Raten führen kann. Es ist wichtig, die individuellen finanziellen Möglichkeiten und Ziele zu berücksichtigen, um die passende Anzahlung für das Leasing zu wählen. **
-
Was bedeutet Leasing ohne Anzahlung?
Was bedeutet Leasing ohne Anzahlung? Leasing ohne Anzahlung bedeutet, dass der Leasingnehmer kein Geld im Voraus bezahlen muss, um das Fahrzeug zu leasen. Stattdessen werden monatliche Raten für die Nutzung des Fahrzeugs vereinbart. Dies kann eine attraktive Option sein, da keine große Summe zu Beginn des Vertrags fällig ist. Allerdings können die monatlichen Raten bei Leasing ohne Anzahlung tendenziell höher sein als bei einem Leasingvertrag mit Anzahlung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die finanziellen Verpflichtungen des Leasingvertrags versteht. **
-
Wie funktioniert Leasing mit Anzahlung?
Wie funktioniert Leasing mit Anzahlung? Bei einem Leasing mit Anzahlung zahlt der Leasingnehmer zu Beginn des Vertrags eine bestimmte Summe als Anzahlung. Diese Anzahlung verringert in der Regel die monatlichen Leasingraten. Die Höhe der Anzahlung kann je nach Vertrag und Fahrzeug variieren. Durch die Anzahlung kann der Leasingnehmer die monatlichen Kosten senken und eventuell auch bessere Konditionen für das Leasing erhalten. Am Ende der Vertragslaufzeit kann der Leasingnehmer in der Regel das Fahrzeug entweder zurückgeben, gegen ein neues Modell eintauschen oder es zu einem vorher vereinbarten Restwert kaufen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.