Domain leasing-vergleichen.de kaufen?
Wir ziehen mit dem Projekt
leasing-vergleichen.de um.
Sind Sie am Kauf der Domain
leasing-vergleichen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain leasing-vergleichen.de kaufen?
Wie funktioniert Leasing Restwert?
Wie funktioniert Leasing Restwert? Beim Leasing Restwert handelt es sich um den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Restwert wird zu Beginn des Vertrags festgelegt und basiert auf verschiedenen Faktoren wie dem Fahrzeugtyp, der Laufleistung und dem Zustand des Fahrzeugs. Am Ende des Leasingvertrags wird das Fahrzeug zurückgegeben und der tatsächliche Restwert mit dem vereinbarten Restwert verglichen. Je nachdem, ob der tatsächliche Restwert höher oder niedriger ist, kann es zu einer Nachzahlung oder einer Rückerstattung kommen. Es ist wichtig, den Restwert sorgfältig zu kalkulieren, um unerwartete Kosten am Ende des Leasingvertrags zu vermeiden. **
Was ist Leasing mit Restwert?
Leasing mit Restwert ist eine Form des Leasings, bei der am Ende der Vertragslaufzeit der Restwert des Fahrzeugs festgelegt wird. Dieser Restwert basiert auf einer Schätzung des Fahrzeugwerts zum Zeitpunkt des Vertragsendes. Wenn der tatsächliche Wert des Fahrzeugs am Ende des Leasingvertrags höher ist als der festgelegte Restwert, kann der Leasingnehmer eine Rückerstattung erhalten. Ist der Wert niedriger, muss der Leasingnehmer die Differenz zahlen. Leasing mit Restwert bietet somit eine gewisse Flexibilität und kann für Leasingnehmer vorteilhaft sein, wenn sie das Fahrzeug am Vertragsende übernehmen möchten. **

Ähnliche Suchbegriffe für Persönliche
Top-Angebote
Produkte zum Begriff Persönliche:
-
SJCAM A10 - persönliche KameraOutdoor-Kamera - 1/2,8" Sony IMX307 Sensor mit der Auflösung von 2,13 Mpx, 2" Display, mit App zum Schneiden, Wasserbeständigkeit, Touch Control, Akku-Speisung, Nachtsicht, Laser-Messung, Fernbedienung, Zeitstempel, Modus: Timeshift, Timelapse und Zeitrafferaufnahmen, IP-Schutzart: IP65, maximale Video-Auflösung: 2K, maximal erreichbare FPS: 30, maximale Bildrate: 30 fps, Ton für Videos: Stereo, unterstützte Videoformate: H.264 und MP4, USB-C-Schnittstelle und WLAN, Lieferumfang: Handbuch und USB-Kabel, Akku-Kapazität: 2650 mAh (4 Std. Aufnahme), Farbe: schwarz Die Videoaufzeichnung der Outdoor-Kamera SJCAM A10 ist klar und flüssig. Sie spart nicht an Details und bietet eine ultrahohe Auflösung von bis zu 1296P. Das Gerät ist mit einem l86,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
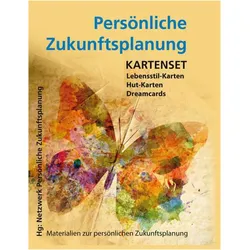
Persönliche ZukunftsplanungPersönliche Zukunftsplanung , Um eine Person bei einer persönlichen Zukunftsplanung unterstützen zu können, ist es wichtig gemeinsam ins Gespräch zu kommen. Die Kartensets sind eine einfache Möglichkeit eine Person in ihrer Lebenssituation, mit ihren Träumen und ganz verschiedenen Stärken, Fähigkeiten und Interessen kennen zu lernen. Die Kartensets wurden für Menschen mit Lernschwierigkeiten entwickelt, eignen sich aber gut für vielfältige Zielgruppen. Sie werden oft in Kombination mit dem Buch "I want my dream" verwandt. Jetzt in neuer, kolorierter Aufmachung im Spielkartenformat! , Solarkabel & Solarleitungen > Solarenergie , Erscheinungsjahr: 20140428, Produktform: Box, Seitenzahl/Blattzahl: 310, Keyword: Kartenset; Lernschwierigkeiten; Zukunftsplanung, Fachschema: Behinderung~Beratung~Consulting~Rat~Bevölkerung / Demographie~Demographie~Kartenlegen~Soziologie / Bevölkerung, Siedlung, Stadt~Divination~Parapsychologie / Hellsehen~Wahrsagen~Hilfe / Lebenshilfe~Lebenshilfe~Sozialeinrichtung~Soziologie, Fachkategorie: Leben mit Behinderung~Ratgeber, Sachbuch: Psychologie~Kartenlegen~Bevölkerung und Demographie, Warengruppe: HC/Ratgeber Lebensführung allgemein, Fachkategorie: Sozialberatung, Beratungsstellen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: AG SPAK Bücher, Verlag: AG SPAK Bücher, Verlag: Verein zur Frderung der sozialpolitischen Arbeit e.V., Länge: 142, Breite: 103, Höhe: 53, Gewicht: 601, Produktform: Box, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,31,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kohlhammer Das Persönliche BudgetSeit 2008 gibt es den Rechtsanspruch des Persönlichen Budgets, der Menschen mit Behinderungen anstelle der traditionellen Sach- oder Dienstleistung als Teilhabeleistung eine Geldzuwendung gewährt. Menschen mit Behinderungen können so selbst entscheiden, wann und in welchem Umfang sie welche Dienstleistung in Anspruch nehmen wollen. Allerdings gibt es zwischen dem politischen Willen, der Theorie und der Umsetzung in die Praxis noch immer eine erhebliche Diskrepanz. Das Buch gibt einen Überblick über die Chancen und Potenziale, analysiert aber auch Hindernisse und Risiken bei der Umsetzung des Persönlichen Budgets. Deutlich wird, dass Leistungsberechtigte, Fachkräfte, Leistungsträger und Dienstleister zusammenwirken müssen, damit das Persönliche Budget wirklich zum Mittel der geforderten Selbstbestimmung und Teilhabe behinderter Menschen wird.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was heißt Restwert beim Leasing?
Was heißt Restwert beim Leasing? Der Restwert beim Leasing bezieht sich auf den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird bei Vertragsabschluss festgelegt und beeinflusst die monatlichen Leasingraten. Ein hoher Restwert kann zu niedrigeren Raten führen, da der Leasingnehmer nur für die Differenz zwischen Anschaffungspreis und Restwert zahlt. Ein niedriger Restwert kann hingegen zu höheren Raten führen. Am Ende des Leasingvertrags kann es zu einer Nachzahlung oder Rückzahlung kommen, je nachdem, ob der tatsächliche Wert des Fahrzeugs höher oder niedriger als der Restwert ist. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Wie funktioniert Leasing ohne Anzahlung?
Beim Leasing ohne Anzahlung zahlt der Leasingnehmer keine initialen Kosten, sondern lediglich monatliche Raten für die Nutzung des Fahrzeugs. Die Gesamtkosten des Leasings werden auf die Laufzeit des Vertrags verteilt. Der Leasinggeber trägt das Risiko des Restwerts des Fahrzeugs am Ende des Vertrags. Dies ermöglicht es dem Leasingnehmer, ein Fahrzeug zu nutzen, ohne eine große Summe im Voraus zu zahlen. Allerdings können die monatlichen Raten bei einem Leasing ohne Anzahlung höher sein als bei einem Leasing mit Anzahlung. **
-
Wie viel Anzahlung bei Leasing?
Wie viel Anzahlung bei Leasing? Bei Leasingverträgen ist die Höhe der Anzahlung in der Regel verhandelbar und kann je nach Autohändler, Leasinggesellschaft und individueller Vereinbarung variieren. Oftmals wird eine Anzahlung von 10-20% des Fahrzeugpreises empfohlen, um die monatlichen Leasingraten zu senken. Eine höhere Anzahlung kann die monatlichen Kosten weiter reduzieren, während eine geringere Anzahlung zu höheren monatlichen Raten führen kann. Es ist wichtig, die individuellen finanziellen Möglichkeiten und Ziele zu berücksichtigen, um die passende Anzahlung für das Leasing zu wählen. **

Was bedeutet Leasing ohne Anzahlung?
Was bedeutet Leasing ohne Anzahlung? Leasing ohne Anzahlung bedeutet, dass der Leasingnehmer kein Geld im Voraus bezahlen muss, um das Fahrzeug zu leasen. Stattdessen werden monatliche Raten für die Nutzung des Fahrzeugs vereinbart. Dies kann eine attraktive Option sein, da keine große Summe zu Beginn des Vertrags fällig ist. Allerdings können die monatlichen Raten bei Leasing ohne Anzahlung tendenziell höher sein als bei einem Leasingvertrag mit Anzahlung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die finanziellen Verpflichtungen des Leasingvertrags versteht. **
Wie funktioniert Leasing mit Anzahlung?
Wie funktioniert Leasing mit Anzahlung? Bei einem Leasing mit Anzahlung zahlt der Leasingnehmer zu Beginn des Vertrags eine bestimmte Summe als Anzahlung. Diese Anzahlung verringert in der Regel die monatlichen Leasingraten. Die Höhe der Anzahlung kann je nach Vertrag und Fahrzeug variieren. Durch die Anzahlung kann der Leasingnehmer die monatlichen Kosten senken und eventuell auch bessere Konditionen für das Leasing erhalten. Am Ende der Vertragslaufzeit kann der Leasingnehmer in der Regel das Fahrzeug entweder zurückgeben, gegen ein neues Modell eintauschen oder es zu einem vorher vereinbarten Restwert kaufen. **
Top-Angebote
Produkte zum Begriff Persönliche:
-
Persönliche Zukunftsplanung, RatgeberUm eine Person bei einer persönlichen Zukunftsplanung unterstützen zu können, ist es wichtig, gemeinsam ins Gespräch zu kommen. Die Kartensets sind eine einfache Möglichkeit, eine Person in ihrer Lebenssituation, mit ihren Träumen und ganz verschiedenen Stärken, Fähigkeiten und Interessen kennenzulernen. Die Kartensets wurden für Menschen mit Lernschwierigkeiten entwickelt, eignen sich aber gut für vielfältige Zielgruppen. Sie werden oft in Kombination mit dem Buch "I want my dream" verwendet. Jetzt in neuer, kolorierter Aufmachung im Spielkartenformat.31,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SJCAM A10 - persönliche KameraOutdoor-Kamera - 1/2,8" Sony IMX307 Sensor mit der Auflösung von 2,13 Mpx, 2" Display, mit App zum Schneiden, Wasserbeständigkeit, Touch Control, Akku-Speisung, Nachtsicht, Laser-Messung, Fernbedienung, Zeitstempel, Modus: Timeshift, Timelapse und Zeitrafferaufnahmen, IP-Schutzart: IP65, maximale Video-Auflösung: 2K, maximal erreichbare FPS: 30, maximale Bildrate: 30 fps, Ton für Videos: Stereo, unterstützte Videoformate: H.264 und MP4, USB-C-Schnittstelle und WLAN, Lieferumfang: Handbuch und USB-Kabel, Akku-Kapazität: 2650 mAh (4 Std. Aufnahme), Farbe: schwarz Die Videoaufzeichnung der Outdoor-Kamera SJCAM A10 ist klar und flüssig. Sie spart nicht an Details und bietet eine ultrahohe Auflösung von bis zu 1296P. Das Gerät ist mit einem l86,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Persönliche ZukunftsplanungPersönliche Zukunftsplanung , Um eine Person bei einer persönlichen Zukunftsplanung unterstützen zu können, ist es wichtig gemeinsam ins Gespräch zu kommen. Die Kartensets sind eine einfache Möglichkeit eine Person in ihrer Lebenssituation, mit ihren Träumen und ganz verschiedenen Stärken, Fähigkeiten und Interessen kennen zu lernen. Die Kartensets wurden für Menschen mit Lernschwierigkeiten entwickelt, eignen sich aber gut für vielfältige Zielgruppen. Sie werden oft in Kombination mit dem Buch "I want my dream" verwandt. Jetzt in neuer, kolorierter Aufmachung im Spielkartenformat! , Solarkabel & Solarleitungen > Solarenergie , Erscheinungsjahr: 20140428, Produktform: Box, Seitenzahl/Blattzahl: 310, Keyword: Kartenset; Lernschwierigkeiten; Zukunftsplanung, Fachschema: Behinderung~Beratung~Consulting~Rat~Bevölkerung / Demographie~Demographie~Kartenlegen~Soziologie / Bevölkerung, Siedlung, Stadt~Divination~Parapsychologie / Hellsehen~Wahrsagen~Hilfe / Lebenshilfe~Lebenshilfe~Sozialeinrichtung~Soziologie, Fachkategorie: Leben mit Behinderung~Ratgeber, Sachbuch: Psychologie~Kartenlegen~Bevölkerung und Demographie, Warengruppe: HC/Ratgeber Lebensführung allgemein, Fachkategorie: Sozialberatung, Beratungsstellen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: AG SPAK Bücher, Verlag: AG SPAK Bücher, Verlag: Verein zur Frderung der sozialpolitischen Arbeit e.V., Länge: 142, Breite: 103, Höhe: 53, Gewicht: 601, Produktform: Box, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,31,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Leasing Restwert?
Wie funktioniert Leasing Restwert? Beim Leasing Restwert handelt es sich um den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Restwert wird zu Beginn des Vertrags festgelegt und basiert auf verschiedenen Faktoren wie dem Fahrzeugtyp, der Laufleistung und dem Zustand des Fahrzeugs. Am Ende des Leasingvertrags wird das Fahrzeug zurückgegeben und der tatsächliche Restwert mit dem vereinbarten Restwert verglichen. Je nachdem, ob der tatsächliche Restwert höher oder niedriger ist, kann es zu einer Nachzahlung oder einer Rückerstattung kommen. Es ist wichtig, den Restwert sorgfältig zu kalkulieren, um unerwartete Kosten am Ende des Leasingvertrags zu vermeiden. **
-
Was ist Leasing mit Restwert?
Leasing mit Restwert ist eine Form des Leasings, bei der am Ende der Vertragslaufzeit der Restwert des Fahrzeugs festgelegt wird. Dieser Restwert basiert auf einer Schätzung des Fahrzeugwerts zum Zeitpunkt des Vertragsendes. Wenn der tatsächliche Wert des Fahrzeugs am Ende des Leasingvertrags höher ist als der festgelegte Restwert, kann der Leasingnehmer eine Rückerstattung erhalten. Ist der Wert niedriger, muss der Leasingnehmer die Differenz zahlen. Leasing mit Restwert bietet somit eine gewisse Flexibilität und kann für Leasingnehmer vorteilhaft sein, wenn sie das Fahrzeug am Vertragsende übernehmen möchten. **
-
Was heißt Restwert beim Leasing?
Was heißt Restwert beim Leasing? Der Restwert beim Leasing bezieht sich auf den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird bei Vertragsabschluss festgelegt und beeinflusst die monatlichen Leasingraten. Ein hoher Restwert kann zu niedrigeren Raten führen, da der Leasingnehmer nur für die Differenz zwischen Anschaffungspreis und Restwert zahlt. Ein niedriger Restwert kann hingegen zu höheren Raten führen. Am Ende des Leasingvertrags kann es zu einer Nachzahlung oder Rückzahlung kommen, je nachdem, ob der tatsächliche Wert des Fahrzeugs höher oder niedriger als der Restwert ist. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
Ähnliche Suchbegriffe für Persönliche
-
Kohlhammer Das Persönliche BudgetSeit 2008 gibt es den Rechtsanspruch des Persönlichen Budgets, der Menschen mit Behinderungen anstelle der traditionellen Sach- oder Dienstleistung als Teilhabeleistung eine Geldzuwendung gewährt. Menschen mit Behinderungen können so selbst entscheiden, wann und in welchem Umfang sie welche Dienstleistung in Anspruch nehmen wollen. Allerdings gibt es zwischen dem politischen Willen, der Theorie und der Umsetzung in die Praxis noch immer eine erhebliche Diskrepanz. Das Buch gibt einen Überblick über die Chancen und Potenziale, analysiert aber auch Hindernisse und Risiken bei der Umsetzung des Persönlichen Budgets. Deutlich wird, dass Leistungsberechtigte, Fachkräfte, Leistungsträger und Dienstleister zusammenwirken müssen, damit das Persönliche Budget wirklich zum Mittel der geforderten Selbstbestimmung und Teilhabe behinderter Menschen wird.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
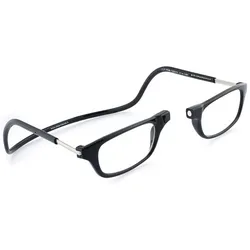
CLIC Classic Magnetlesebrille (Persönliche Sehstärke)InIhrer individuellen persönlichen Lesestärke.Die CLIC Classic ist die Standardgröße der CliC Vision mit geraden Metallsticks am längenverstellbaren Nackenband.Bei Fragen rufen Sie uns sehr gerne an!!! Als modisches Lifestyle-Accessoire wird die original CliC locker um den Hals getragen. Bei Bedarf wird die Brille über der Nase mittels Magneten zusammengeklickt. Mittelteil und Nackenband sind aus Polycarbonat und daher sehr flexibel.Das Besondere an den Clic Brillengestellen ist, dass sie einen Neodymium-Magneten enthalten, mit welchem sich die Brille an der Nasenbrücke schließen und auch wieder öffnen lässt. Dabei verbinden oder trennen sich die beiden Brillengläser miteinander beziehungsweise voneinander. Das erzeugt jeweils ein klickendes Geräusch, was für den Namen der Kollektion von patentierten Magnetbrillen sorgte. Die ursprüngliche Entwicklung der Clic Mag...149,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Kohlhammer Das Persönliche BudgetSeit 2008 gibt es den Rechtsanspruch des Persönlichen Budgets, der Menschen mit Behinderungen anstelle der traditionellen Sach- oder Dienstleistung als Teilhabeleistung eine Geldzuwendung gewährt. Menschen mit Behinderungen können so selbst entscheiden, wann und in welchem Umfang sie welche Dienstleistung in Anspruch nehmen wollen. Allerdings gibt es zwischen dem politischen Willen, der Theorie und der Umsetzung in die Praxis noch immer eine erhebliche Diskrepanz. Das Buch gibt einen Überblick über die Chancen und Potenziale, analysiert aber auch Hindernisse und Risiken bei der Umsetzung des Persönlichen Budgets. Deutlich wird, dass Leistungsberechtigte, Fachkräfte, Leistungsträger und Dienstleister zusammenwirken müssen, damit das Persönliche Budget wirklich zum Mittel der geforderten Selbstbestimmung und Teilhabe behinderter Menschen wird.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Leasing ohne Anzahlung?
Beim Leasing ohne Anzahlung zahlt der Leasingnehmer keine initialen Kosten, sondern lediglich monatliche Raten für die Nutzung des Fahrzeugs. Die Gesamtkosten des Leasings werden auf die Laufzeit des Vertrags verteilt. Der Leasinggeber trägt das Risiko des Restwerts des Fahrzeugs am Ende des Vertrags. Dies ermöglicht es dem Leasingnehmer, ein Fahrzeug zu nutzen, ohne eine große Summe im Voraus zu zahlen. Allerdings können die monatlichen Raten bei einem Leasing ohne Anzahlung höher sein als bei einem Leasing mit Anzahlung. **
-
Wie viel Anzahlung bei Leasing?
Wie viel Anzahlung bei Leasing? Bei Leasingverträgen ist die Höhe der Anzahlung in der Regel verhandelbar und kann je nach Autohändler, Leasinggesellschaft und individueller Vereinbarung variieren. Oftmals wird eine Anzahlung von 10-20% des Fahrzeugpreises empfohlen, um die monatlichen Leasingraten zu senken. Eine höhere Anzahlung kann die monatlichen Kosten weiter reduzieren, während eine geringere Anzahlung zu höheren monatlichen Raten führen kann. Es ist wichtig, die individuellen finanziellen Möglichkeiten und Ziele zu berücksichtigen, um die passende Anzahlung für das Leasing zu wählen. **
-
Was bedeutet Leasing ohne Anzahlung?
Was bedeutet Leasing ohne Anzahlung? Leasing ohne Anzahlung bedeutet, dass der Leasingnehmer kein Geld im Voraus bezahlen muss, um das Fahrzeug zu leasen. Stattdessen werden monatliche Raten für die Nutzung des Fahrzeugs vereinbart. Dies kann eine attraktive Option sein, da keine große Summe zu Beginn des Vertrags fällig ist. Allerdings können die monatlichen Raten bei Leasing ohne Anzahlung tendenziell höher sein als bei einem Leasingvertrag mit Anzahlung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die finanziellen Verpflichtungen des Leasingvertrags versteht. **
-
Wie funktioniert Leasing mit Anzahlung?
Wie funktioniert Leasing mit Anzahlung? Bei einem Leasing mit Anzahlung zahlt der Leasingnehmer zu Beginn des Vertrags eine bestimmte Summe als Anzahlung. Diese Anzahlung verringert in der Regel die monatlichen Leasingraten. Die Höhe der Anzahlung kann je nach Vertrag und Fahrzeug variieren. Durch die Anzahlung kann der Leasingnehmer die monatlichen Kosten senken und eventuell auch bessere Konditionen für das Leasing erhalten. Am Ende der Vertragslaufzeit kann der Leasingnehmer in der Regel das Fahrzeug entweder zurückgeben, gegen ein neues Modell eintauschen oder es zu einem vorher vereinbarten Restwert kaufen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.